Dez clientes novos: resultado ou apenas um número?
O anúncio trouxe dez clientes. Ótimo, mas quanto você gastou para conseguir essas pessoas? Quanto elas compraram? Eram clientes novos ou gente que já frequentava seu negócio? Sem essas respostas, o número fica bonito no relatório e quase inútil para decidir o próximo investimento. Uma campanha pode aumentar o movimento e, ao mesmo tempo, consumir todo o dinheiro que as vendas deixaram.
Para uma padaria em Taguatinga ou um escritório no Plano Piloto, a pergunta é a mesma: quanto custa conquistar alguém que ainda não comprava de você? Esse indicador se chama custo de aquisição de cliente, ou CAC. Não precisa de sistema sofisticado. Precisa de um período definido, despesas anotadas e um critério consistente para identificar novos compradores. Os exemplos deste artigo são simulações didáticas, não resultados de empresas reais.
A fórmula do CAC em uma linha, com exemplo de padaria e de escritório
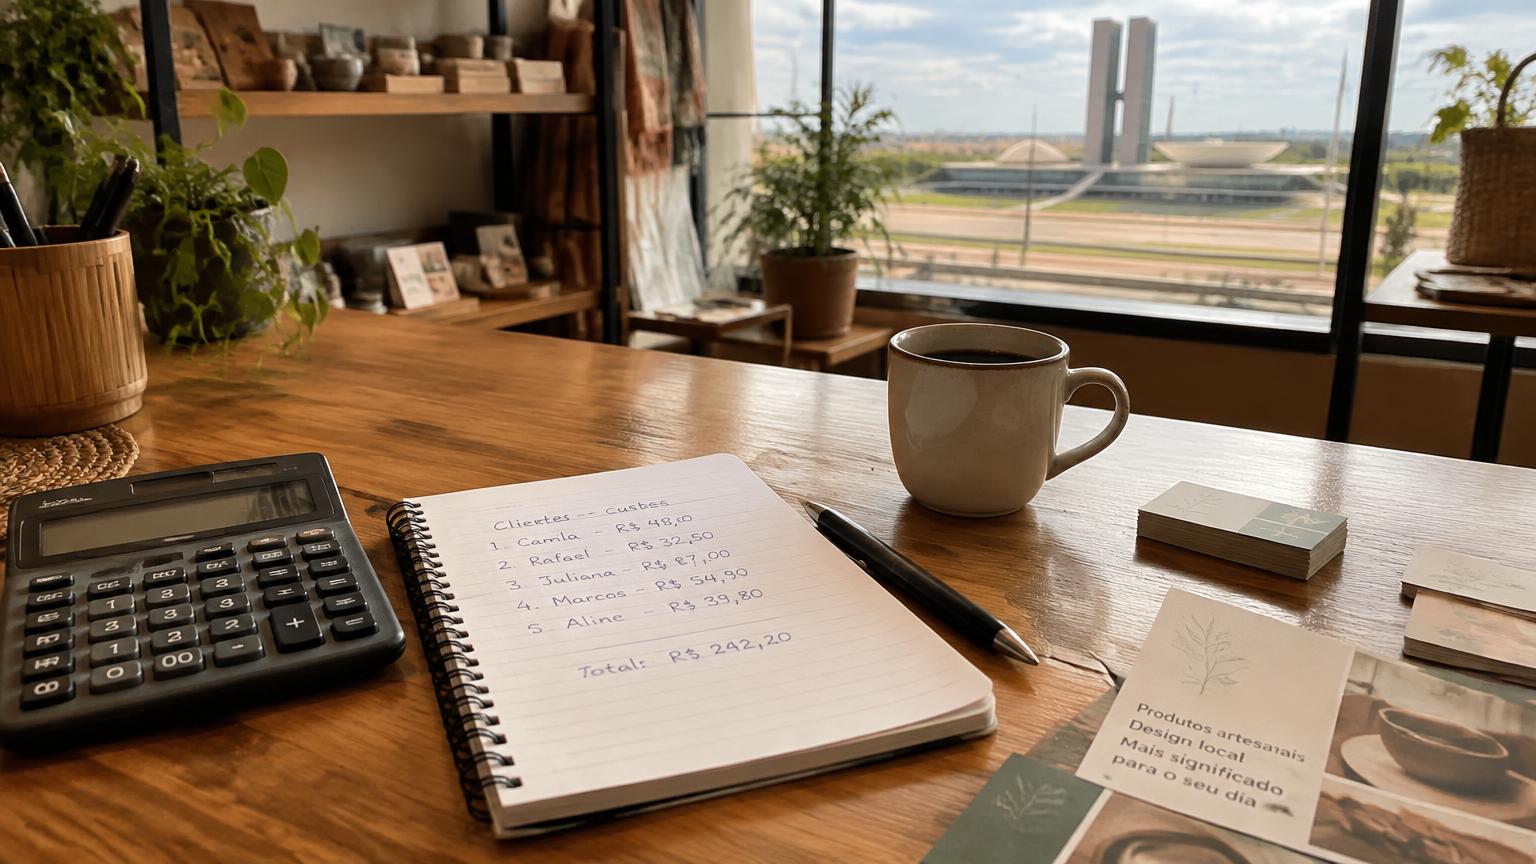
CAC = investimento em aquisição ÷ número de clientes novos adquiridos. Na padaria, imagine R$ 600 em uma ação que trouxe 30 compradores novos no mês. O CAC foi R$ 20. No escritório, R$ 1.200 em divulgação e prospecção trouxeram quatro novos contratos: CAC de R$ 300. Não dá para concluir que o escritório foi pior. O valor e a duração de cada contrato são diferentes.
Defina o que entra no investimento: anúncio, criação, distribuição, ferramentas diretamente utilizadas e trabalho de aquisição. Use o mesmo critério para todos os canais. Se o anúncio trouxe interessados que ainda não compraram, você calculou custo por interessado, não CAC. Pedido de orçamento também não é cliente adquirido. Conte quem efetivamente fez a primeira compra, sem repetir a pessoa em duas campanhas.
O mês do gasto pode não ser o mês da venda. Em serviços com negociação longa, acompanhe também grupos de contatos gerados na mesma época. Uma campanha de outubro pode fechar contratos em novembro. Separar esses grupos evita condenar cedo demais um canal que ainda está amadurecendo.
O erro de esquecer o próprio tempo na conta
Indicação, postagem e visita comercial parecem gratuitas porque não aparece uma cobrança no cartão. Mas alguém gastou tempo para pedir a indicação, produzir o conteúdo ou visitar o cliente. Se você passa oito horas no mês prospectando e atribui R$ 40 por hora a esse trabalho, existem R$ 320 de esforço de aquisição. Essa taxa é uma referência gerencial escolhida por você, não uma regra contábil.
Anote somente o tempo relacionado à conquista de clientes. Produzir o pedido, entregar mercadoria e resolver um problema depois da venda não devem virar custo daquela campanha sem um motivo claro. Também não conte o mesmo salário inteiro no CAC e novamente como despesa adicional do negócio. Você pode acompanhar uma visão de desembolso e outra com o trabalho incluído, desde que mantenha os nomes e não misture os resultados.
Esse cuidado revela um problema comum: economizar R$ 100 numa ação que consome dois dias do dono. A escolha pode fazer sentido, mas precisa ser consciente. Seu tempo tem limite e compete com atendimento, operação e planejamento.
Comparando canais: indicação, anúncio pago, material impresso, redes sociais
Uma comparação útil registra investimento, compradores novos e contribuição gerada por cada canal. Na indicação, inclua eventual benefício oferecido e o esforço de pedir recomendações. No anúncio pago, some mídia, criação e gestão atribuível. No impresso, considere produção, frete e distribuição. Nas redes sociais, conte criação, atendimento de aquisição e eventuais ferramentas, mesmo quando não houver impulsionamento.
Pergunte ao cliente como conheceu a empresa e use identificadores diferentes quando possível: um código na peça impressa, um link na campanha e uma pergunta no cadastro. Isso ajuda, mas não prova que um único canal causou a compra. Alguém pode ver a sacola, pesquisar sua marca e só depois clicar no anúncio. Escolha uma regra simples de atribuição e registre também quando a origem não for conhecida.
Compare períodos parecidos e evite decidir com duas vendas isoladas. Um canal de bairro pode ter alcance menor e trazer compradores mais próximos. Outro pode trazer volume com pouca recompra. O melhor não é necessariamente o mais barato: é o que entrega contribuição suficiente, dentro da sua capacidade de atender.
Se você estiver comparando uma ação impressa, obtenha o valor completo antes de colocar o canal na sua conta.
Consultar o custo de uma ação impressaQuando um cliente caro ainda vale a pena: valor ao longo do tempo
CAC não deve ser comparado apenas com faturamento. Um cliente que compra R$ 100 e deixa R$ 15 depois dos custos variáveis não recupera um CAC de R$ 20 na primeira compra. Pode recuperar nas próximas, mas isso depende de recompra real. Acompanhe quanto os clientes adquiridos efetivamente compram e quanto essas vendas deixam para pagar despesas fixas e gerar resultado.
O valor ao longo do tempo considera essa relação futura. Para começar, observe três ou seis meses de contribuição dos clientes que entraram numa mesma época. Não projete cinco anos de fidelidade porque o primeiro pedido foi bom. Cancelamento, inadimplência, devolução e atendimento também afetam o retorno. Em serviços recorrentes, contratos assinados e contratos mantidos são medidas diferentes.
Existe ainda o prazo de recuperação. Mesmo um cliente lucrativo pode apertar o caixa se você paga divulgação hoje e recebe aos poucos. Reserve dinheiro para sustentar essa espera. Não existe uma proporção universal entre valor do cliente e CAC que sirva igualmente para oficina, clínica, comércio e assinatura.
Planilha mental: os quatro números para acompanhar todo mês
Comece com investimento em aquisição, clientes novos pagantes, contribuição por cliente e tempo para recuperar o investimento. Esses quatro números já mudam a conversa. Em vez de perguntar quantas curtidas vieram, você pergunta quanto entrou, quanto sobrou e quando o esforço se pagou. Registre a origem e o período ao lado para manter a comparação honesta.
Faça uma revisão curta todo mês. Mantenha o canal que apresenta retorno consistente, investigue o que piorou e teste mudanças pequenas antes de dobrar a verba. Se a amostra for pequena, escreva isso no relatório. Não invente precisão onde existe incerteza. Melhor uma planilha simples que você atualiza do que um painel bonito abandonado.
Antes de cortar divulgação, confira também o atendimento: demora para responder e proposta confusa podem desperdiçar contatos bons. A aquisição não termina no clique. Sua próxima decisão deve sair da conta, não do entusiasmo com um número solto. Use o orçamento de uma ação como entrada de cálculo, sem tratar o fornecedor ou o formato como garantia de retorno.
Vamos planejar sua próxima ação?
Converse sobre o material e a data que você precisa, com as informações da sua ação em mãos.